Từ ngày 01/01/2026, nước giải khát phải chịu thuế tiêu thụ đặc biệt đúng không?
Mức thuế tiêu thụ đặc biệt với nước giải khát 2026
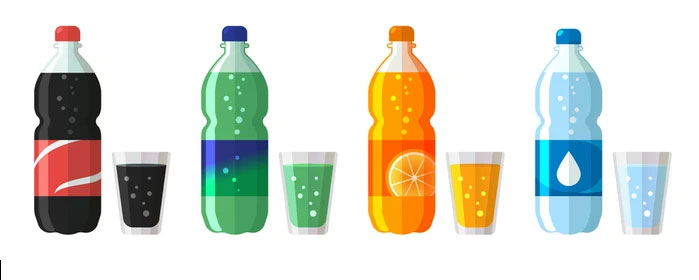
Theo quy định mới dự kiến có hiệu lực từ ngày 01/01/2026, nước giải khát, bao gồm các loại đồ uống có đường như nước ngọt, trà đóng chai, nước tăng lực... sẽ thuộc diện chịu thuế tiêu thụ đặc biệt. Việc áp dụng thuế tiêu thụ đặc biệt với nước giải khát nhằm hạn chế tiêu dùng các sản phẩm có nguy cơ ảnh hưởng đến sức khỏe cộng đồng, đồng thời góp phần tăng nguồn thu ngân sách Nhà nước.
Đối với các cơ sở kinh doanh, sản xuất và phân phối nước giải khát, việc nắm rõ quy định này là rất cần thiết để chủ động điều chỉnh giá bán, tính toán chi phí và kê khai thuế đầy đủ, đúng hạn theo quy định pháp luật. Các doanh nghiệp, hộ kinh doanh nên thường xuyên cập nhật chính sách thuế mới để tránh vi phạm không đáng có, gây thiệt hại tài chính và ảnh hưởng đến hoạt động kinh doanh.
1. Nước giải khát phải chịu thuế tiêu thụ đặc biệt từ ngày 01/01/2026?
Căn cứ theo Điều 2 Luật Thuế tiêu thụ đặc biệt 2025 quy định về đối tượng chịu thuế như sau:
Điều 2. Đối tượng chịu thuế
1. Hàng hóa bao gồm:
a) Thuốc lá theo quy định của Luật Phòng, chống tác hại của thuốc lá;
b) Rượu theo quy định của Luật Phòng, chống tác hại của rượu, bia;
c) Bia theo quy định của Luật Phòng, chống tác hại của rượu, bia;
d) Xe có gắn động cơ dưới 24 chỗ, bao gồm: xe ô tô chở người; xe chở người bốn bánh có gắn động cơ; xe ô tô pick-up chở người; xe ô tô pick-up chở hàng cabin kép; xe ô tô tải VAN có từ hai hàng ghế trở lên, có thiết kế vách ngăn cố định giữa khoang chở người và khoang chở hàng;
đ) Xe mô tô hai bánh, xe mô tô ba bánh có dung tích xi lanh trên 125 cm3;
e) Máy bay, trực thăng, tàu lượn và du thuyền;
g) Xăng các loại;
h) Điều hoà nhiệt độ công suất trên 24.000 BTU đến 90.000 BTU trừ loại theo thiết kế của nhà sản xuất chỉ để lắp trên phương tiện vận tải bao gồm ô tô, toa xe lửa, máy bay, trực thăng, tàu, thuyền. Trường hợp tổ chức, cá nhân sản xuất bán hoặc tổ chức, cá nhân nhập khẩu nhập tách riêng từng bộ phận là cục nóng hoặc cục lạnh thì hàng hóa bán ra hoặc nhập khẩu (cục nóng, cục lạnh) vẫn thuộc đối tượng chịu thuế tiêu thụ đặc biệt như đối với sản phẩm hoàn chỉnh (máy điều hoà nhiệt độ hoàn chỉnh);
i) Bài lá;
k) Vàng mã, hàng mã, không bao gồm hàng mã là đồ chơi trẻ em và đồ dùng dạy học;
l) Nước giải khát theo Tiêu chuẩn quốc gia (TCVN) có hàm lượng đường trên 5g/100mL
Hàng hóa quy định tại khoản này là sản phẩm hoàn chỉnh, không bao gồm linh kiện để lắp ráp các hàng hóa này.
[...]
Tại Luật Thuế tiêu thụ đặc biệt 2008 không có quy định nước giải khát theo Tiêu chuẩn quốc gia có hàm lượng đường trên 5g/100mL không thuộc đối tượng thuế tiêu thụ đặc biệt.
Tuy nhiên, từ ngày 01/01/2026 thì đã bổ sung nước giải khát theo Tiêu chuẩn quốc gia có hàm lượng đường trên 5g/100mL thuộc đối tượng chịu thuế tiêu thụ đặc biệt.
2. Căn cứ và phương pháp tính thuế tiêu thụ đặc biệt như thế nào?
Theo Điều 5 Luật Thuế tiêu thụ đặc biệt 2025 quy định căn cứ và phương pháp tính thuế tiêu thụ đặc biệt như sau:
[1] Căn cứ tính thuế:
- Căn cứ tính thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm là giá tính thuế của hàng hóa, dịch vụ chịu thuế và thuế suất;
- Căn cứ tính thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối là lượng hàng hóa chịu thuế và mức thuế tuyệt đối.
[2] Phương pháp tính thuế:
|
Thuế tiêu thụ đặc biệt phải nộp |
= |
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm |
+ |
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối (nếu có) |
Trong đó:
|
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế theo tỷ lệ phần trăm |
= |
Giá tính thuế của hàng hóa, dịch vụ chịu thuế |
x |
Thuế suất |
|
Thuế tiêu thụ đặc biệt áp dụng phương pháp tính thuế tuyệt đối |
= |
Lượng hàng hóa chịu thuế |
x |
Mức thuế tuyệt đố |
3. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là khi nào?
Căn cứ tại Điều 7 Luật Thuế tiêu thụ đặc biệt 2025 quy định về thời điểm xác định thuế tiêu thụ đặc biệt như sau:
Điều 7. Thời điểm xác định thuế tiêu thụ đặc biệt
1. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
2. Thời điểm xác định thuế tiêu thụ đặc biệt đối với dịch vụ là thời điểm hoàn thành việc cung ứng dịch vụ hoặc thời điểm lập hóa đơn cung ứng dịch vụ, không phân biệt đã thu được tiền hay chưa thu được tiền.
3. Thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa nhập khẩu là thời điểm đăng ký tờ khai hải quan.
Thông qua quy định trên, thời điểm xác định thuế tiêu thụ đặc biệt đối với hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu được tiền hay chưa thu được tiền.
Mời các bạn tham khảo thêm nội dung Thuế - Lệ phí trong chuyên mục Hỏi đáp pháp luật của HoaTieu.vn.
-
Chia sẻ:
 Phạm Thu Hương
- Ngày:
Theo Nghị định 147/2024/ND-CP, bạn cần xác thực tài khoản trước khi sử dụng tính năng này. Chúng tôi sẽ gửi mã xác thực qua SMS hoặc Zalo tới số điện thoại mà bạn nhập dưới đây:
Thuế - Lệ phí tải nhiều


Pháp luật tải nhiều
-
Nghị định 406/2026/NĐ-CP về quản lý, sử dụng số lượng người làm việc trong đơn vị sự nghiệp công lập
-
Công văn 12441/SGDĐT-TCCB về lập danh sách xét thăng hạng giáo viên tại TP.HCM năm 2026
-
Công văn 7589/BVHTTDL-KHCNĐTMT về việc tổ chức các hoạt động hướng tới ngày Nhà giáo Việt Nam 20/11
-
Kế hoạch biên soạn, cập nhật Tài liệu giáo dục địa phương TP.HCM giai đoạn 2026-2030
-
Quyết định 7581/QĐ-UBND về biên soạn Tài liệu giáo dục địa phương TP.HCM giai đoạn 2026-2030
-
Điều kiện, tiêu chuẩn xét thăng hạng chức danh giáo viên mầm non, tiểu học tại TP.HCM năm 2026
-
Quyết định 806-QĐ/BTCTW 2026 sửa đổi thủ tục hành chính của Đảng
-
Đề án 12238/ĐA-SGDĐT về thăng hạng chức danh nhà giáo tại TP.HCM năm 2026
-
Hồ sơ, thủ tục chuyển sinh hoạt Đảng cập nhật mới nhất
-
Quy trình đánh giá, xếp loại cán bộ, công chức, viên chức cuối năm 2026

Bài viết hay Thuế - Lệ phí
-
Cách hạch toán chi phí thuê nhà, văn phòng theo từng trường hợp
-
Các mức thuế môn bài mới nhất năm 2026
-
Hướng dẫn cách kê khai thuế TNDN tạm tính theo quý
-
Mức phạt sử dụng hóa đơn bất hợp pháp 2026
-
Thuế nộp vào ngân sách nhà nước không dùng vào công việc gì 2026?
-
Hướng dẫn khai, nộp thuế tạm thời khi chưa được cấp mã định danh doanh nghiệp


