Khai thuế GTGT theo phương pháp khấu trừ có mã thủ tục hành chính là bao nhiêu?
Mã thủ tục hành chính khai thuế GTGT theo phương pháp khấu trừ mới nhất
Khai thuế giá trị gia tăng (GTGT) theo phương pháp khấu trừ là thủ tục bắt buộc đối với doanh nghiệp và hộ kinh doanh đủ điều kiện. Người nộp thuế cần thực hiện khai báo định kỳ (tháng/quý), gửi trực tiếp hoặc nộp trực tuyến qua Cổng Dịch vụ công Quốc gia hoặc Cổng Thuế điện tử. Lưu ý: Cần đảm bảo hồ sơ kèm theo chứng từ hợp lệ (hóa đơn đầu vào, đầu ra) để được khấu trừ thuế đúng quy định.
1. Khai thuế GTGT theo phương pháp khấu trừ có mã thủ tục hành chính bao nhiêu?
Căn cứ theo Danh mục 949 thủ tục hành chính thuộc phạm vi chức năng quản lý của Bộ Tài chính ban hành kèm theo Quyết định 1474/QĐ-BTC năm 2025 trong đó có 219 thủ tục hành chính trong lĩnh vực thuế. Cụ thể:
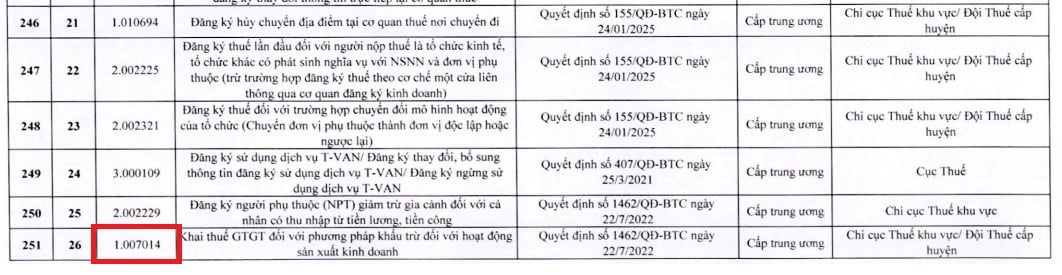
Như vậy, thủ tục khai thuế GTGT đối với phương pháp khấu trừ đối với hoạt động sản xuất kinh doanh có mã thủ tục hành chính là 1.007014.
2. Phương pháp khấu trừ thuế GTGT được quy định như thế nào?
Tại Điều 11 Luật Thuế giá trị gia tăng 2024 quy định phương pháp khấu trừ thuế GTGT như sau:
[1] Phương pháp khấu trừ thuế được quy định như sau:
- Số thuế giá trị gia tăng phải nộp theo phương pháp khấu trừ thuế bằng số thuế giá trị gia tăng đầu ra trừ số thuế giá trị gia tăng đầu vào được khấu trừ;
- Số thuế giá trị gia tăng đầu ra bằng tổng số thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra ghi trên hóa đơn giá trị gia tăng.
Thuế giá trị gia tăng của hàng hóa, dịch vụ bán ra ghi trên hóa đơn giá trị gia tăng bằng giá tính thuế của hàng hóa, dịch vụ chịu thuế bán ra nhân với thuế suất thuế giá trị gia tăng của hàng hóa, dịch vụ đó.
Trường hợp sử dụng hóa đơn ghi giá thanh toán là giá đã có thuế giá trị gia tăng thì thuế giá trị gia tăng đầu ra được xác định bằng giá thanh toán trừ giá tính thuế giá trị gia tăng xác định theo quy định tại điểm k khoản 1 Điều 7 Luật Thuế giá trị gia tăng 2024;
- Số thuế giá trị gia tăng đầu vào được khấu trừ bằng tổng số thuế giá trị gia tăng ghi trên hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ, chứng từ nộp thuế giá trị gia tăng của hàng hóa nhập khẩu hoặc chứng từ nộp thuế đối với trường hợp mua dịch vụ quy định tại khoản 3, khoản 4 Điều 4 của Luật Thuế giá trị gia tăng 2024 và đáp ứng điều kiện quy định tại Điều 14 Luật Thuế giá trị gia tăng 2024 .
[2] Phương pháp khấu trừ thuế áp dụng đối với cơ sở kinh doanh thực hiện đầy đủ chế độ kế toán, hóa đơn, chứng từ theo quy định của pháp luật về kế toán, hóa đơn, chứng từ bao gồm:
- Cơ sở kinh doanh có doanh thu hằng năm từ bán hàng hóa, cung cấp dịch vụ từ 01 tỷ đồng trở lên, trừ hộ, cá nhân sản xuất, kinh doanh;
- Cơ sở kinh doanh tự nguyện áp dụng phương pháp khấu trừ thuế, trừ hộ, cá nhân sản xuất, kinh doanh;
- Tổ chức, cá nhân nước ngoài cung cấp hàng hóa, dịch vụ để tiến hành hoạt động tìm kiếm thăm dò, phát triển mỏ dầu khí và khai thác dầu khí nộp thuế theo phương pháp khấu trừ thuế do bên Việt Nam kê khai, khấu trừ, nộp thay.
3. Điều kiện khấu trừ thuế giá trị gia tăng đầu vào là gì?
Theo quy định khoản 2 Điều 14 Luật Thuế giá trị gia tăng 2024 quy định điều kiện khấu trừ thuế giá trị gia tăng đầu vào như sau:
- Có hóa đơn giá trị gia tăng mua hàng hóa, dịch vụ hoặc chứng từ nộp thuế giá trị gia tăng ở khâu nhập khẩu hoặc chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài quy định tại khoản 3 và khoản 4 Điều 4 của Luật Thuế giá trị gia tăng 2024. Bộ trưởng Bộ Tài chính quy định chứng từ nộp thuế giá trị gia tăng thay cho phía nước ngoài;
- Có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ một số trường hợp đặc thù theo quy định của Chính phủ;
- Đối với hàng hóa, dịch vụ xuất khẩu, ngoài các điều kiện quy định tại điểm a và điểm b khoản này còn phải có: hợp đồng ký kết với bên nước ngoài về việc bán, gia công hàng hóa, cung cấp dịch vụ; hóa đơn bán hàng hóa, cung cấp dịch vụ; chứng từ thanh toán không dùng tiền mặt; tờ khai hải quan đối với hàng hóa xuất khẩu; phiếu đóng gói, vận đơn, chứng từ bảo hiểm hàng hóa (nếu có). Chính phủ quy định về điều kiện khấu trừ đối với trường hợp xuất khẩu hàng hóa qua sàn thương mại điện tử ở nước ngoài và một số trường hợp đặc thù khác.
Mời các bạn tham khảo thêm nội dung Thuế-Lệ phí trong chuyên mục Hỏi đáp pháp luật của HoaTieu.vn.
-
Chia sẻ:
 Phạm Thu Hương
- Ngày:
Theo Nghị định 147/2024/ND-CP, bạn cần xác thực tài khoản trước khi sử dụng tính năng này. Chúng tôi sẽ gửi mã xác thực qua SMS hoặc Zalo tới số điện thoại mà bạn nhập dưới đây:
Thuế - Lệ phí tải nhiều


Pháp luật tải nhiều
-
Quyết định 3342/QĐ-BGDĐT ban hành Thể lệ cuộc thi “Học sinh, sinh viên với ý tưởng khởi nghiệp” lần thứ IX
-
Nghị định 406/2026/NĐ-CP về quản lý, sử dụng số lượng người làm việc trong đơn vị sự nghiệp công lập
-
Công văn 12441/SGDĐT-TCCB về lập danh sách xét thăng hạng giáo viên tại TP.HCM năm 2026
-
Công văn 7589/BVHTTDL-KHCNĐTMT về việc tổ chức các hoạt động hướng tới ngày Nhà giáo Việt Nam 20/11
-
Kế hoạch biên soạn, cập nhật Tài liệu giáo dục địa phương TP.HCM giai đoạn 2026-2030
-
Quyết định 7581/QĐ-UBND về biên soạn Tài liệu giáo dục địa phương TP.HCM giai đoạn 2026-2030
-
Điều kiện, tiêu chuẩn xét thăng hạng chức danh giáo viên mầm non, tiểu học tại TP.HCM năm 2026
-
Quyết định 806-QĐ/BTCTW 2026 sửa đổi thủ tục hành chính của Đảng
-
Đề án 12238/ĐA-SGDĐT về thăng hạng chức danh nhà giáo tại TP.HCM năm 2026
-
Hồ sơ, thủ tục chuyển sinh hoạt Đảng cập nhật mới nhất


